从软件外包到SaaS征服全球 印度IT产业的第二曲线
引言:两波浪潮,一次蜕变
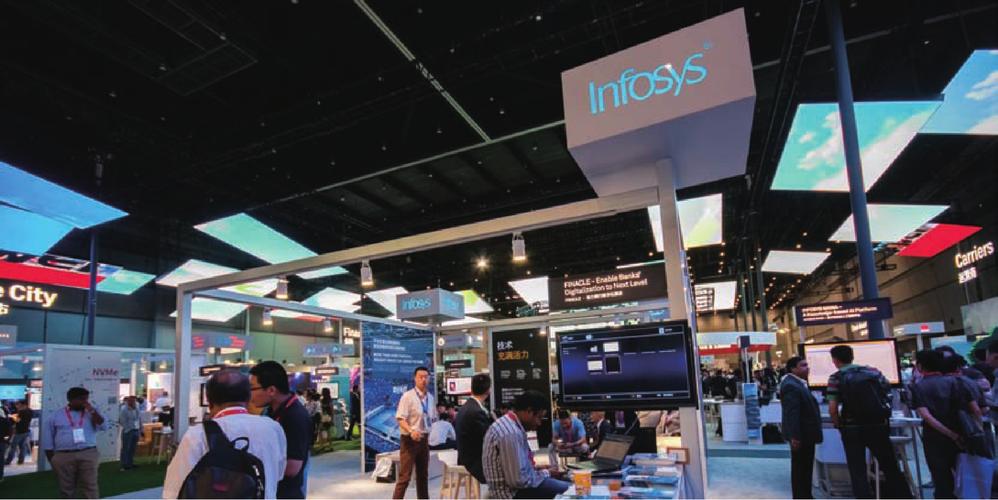
1990年代,当印度班加罗尔的工程师们开始承接来自硅谷的软件外包订单时,很少有人能预见这个国家将在三十年后以另一种姿态重塑全球软件格局。Infosys、Wipro、TCS等公司凭借成本优势与规模化交付能力,将“印度外包”打造成全球IT产业链中的关键一环。故事并未止步于此。近十年来,一批印度SaaS(软件即服务)公司正以截然不同的逻辑——产品化、订阅制、全球化——悄然改变世界对印度软件的认知。从外包到SaaS,印度IT产业完成了一次惊险而意义深远的跃迁。
第一幕:软件外包时代的印度基因
1.1 成本套利与人月模式
印度软件外包的黄金时代建立在两个基石之上:英语人才储备与人力成本差。欧美企业将非核心的IT开发与维护任务转移至印度,按“人月”计费的外包模式让印度公司赚取了稳定但低附加值的收入。这种模式培养了大量技术熟练的工程师,却也导致印度IT巨头长期被锁定在产业链下游。
1.2 外包服务的全球印记
据统计,印度IT外包产业直接雇佣超过450万人,间接带动就业超过1000万,每年贡献超过1500亿美元的出口收入。TCS、Infosys、Wipro三巨头成为全球银行、零售、医疗等行业后台系统的“隐形操盘手”。外包服务不仅为印度积累了资本与技术管理经验,更建立了一张覆盖全球的企业客户网络——这张网络,后来成为SaaS革新的关键杠杆。
第二幕:SaaS转型的逻辑与路径
2.1 从“按人头收费”到“按价值订阅”
软件外包的本质是“卖时间”,而SaaS的本质是“卖产品化解决方案”。印度SaaS公司的转型始于对本土人才红利的再分配和新一代创始人的视野转换。他们不再满足于承接欧美企业的定制需求,而是直接开发标准化、可订阅的软件,服务全球中小企业与特定行业。
2.2 关键驱动因素
- 云计算基础设施普及:AWS、Azure等平台让印度创业者无需自建数据中心即可服务全球客户。
- 产品经理文化兴起:新生代创始人更注重用户体验与数据驱动迭代,而非单纯的项目交付。
- 资本涌入:Accel、Sequoia、Lightspeed等全球风投在印度设立专项基金,早期押注SaaS赛道。
- 疫情期间远程协作加速:2020年后全球企业数字化需求爆发,印度SaaS按年计费的商业模式更显优势。
第三幕:征服全球的印度SaaS军团
3.1 Freshworks:从 Chennai 到 Nasdaq
成立于2010年的Freshworks是印度SaaS的第一家上市公司(2021年IPO,市值一度接近130亿美元)。旗舰产品Freshdesk(客服管理)、Freshservice(IT服务台)与Zendesk、Salesforce等美国巨头正面竞争,客户的获取成本远低于外包时代的销售人月投入。
3.2 Zoho:低调的“印度Google”
Zoho总部位于金奈,早在1990年代后期便开始自研 SaaS 产品,如Zoho CRM、Zoho Workplace。其“无外部融资、盈利驱动”的增长路径独树一帜,全球用户超过8000万。Zoho证明了一件事:印度不仅能做低端外包,也能做基础软件的全球输出。
3.3 Razorpay、BrowserStack、Postman等新星
- Razorpay:支付SaaS,简化印度及新兴市场的受付流程,已服务超过800万企业。
- BrowserStack:跨浏览器测试SaaS,被微软、Twitter、MIT等采用。
- Postman:源自班加罗尔的API协作平台,全球开发者超2500万,估值超过56亿美元。
这些公司普遍遵循“Born Global”(天生全球化)策略:不先服务本土再西渡,而是初期就以欧美为主打市场,规避了印度低ARPU(每用户平均收入)的困境。
3.4 规模化指标:数字里的真相
印度SaaS企业总数已超过6000家,其中16家估值超过10亿美元(“独角兽”),合计年收入突破250亿美元。在数据库、HR、后台自动化、内容创作等品类中,印度SAAS的出口增速四年内翻了近两倍,而传统软件外包合同增速下降至每年5—7%。此消彼长,跃迁完成。
第四幕:SaaSvs.外包——本质差异再审视
| 维度 | 软件外包 | SaaS产品 |
| ------ | ------ | ------ |
| 交付成果 | 基于人月的编写、维护服务 | 即订即用的云端软件 |
| 收入模式 | 项目费+人月服务费 | 周期订阅费(月费/年费)|
| 可拓展性 | 受限于人力数量 | 边际成本极低,可无限扩展 |
| 数据驱动 | 无数据复利 | 用户数据规模化,更易迭代 |
| 风险可见度 | 客户高层少参与推进 | 全员7×24小时在线 |
结论:曾经的 outsourcing 员工把系统成本分摊给用户;如今的 SaaS 团队把系统价值提炼并累计反向规模化分解交给市场。
第五幕:资本—市场—政策的正反馈
印度SaaS势头的背后是国家政策(“数字印度”“创业印度”)与地缘政治变化(跨国公司“++中国”策略对印度信任度为后备力量)的共振。红杉资本印度、Accel、Matrix 等基金平均每年投超过60家印度SaaS初创企业。MassMutual、麦当劳等跨国公司因合规选择印度云计算服务……一切编织出了一个多赢的网络型社会:**在全球化路径持续演进的前提下——2021—2031大概率会围绕消费多元服务的社区化创投金融新模式大爆发。在此期间不再只是劳动力交换服务的双边格局改变而是脑力劳动为主的SaaS创业者利用边缘创新进而精准抢占各个可被API服务的细分蛋糕形成自己的『微型SAP』化身分散在人们身边的无界基础设施过程发展中国持续深耕中争取科技创新全球接力站上的广泛广泛用户。“硅谷-中国规模”不再垄断分发、平台和技术治理红利推动分层瓦解,‘软件服务出口国’印度正缓慢而笨落实重新校准这个多边世界的坐标系站位距离成为继美国、中国及地区强国集群之后的真正三极撬点之一得到国际创投资本基金到国家战略基金的专业数字化SA端接纳。甚至未来在政策制定者眼中数字化本土、维护发展中人口数字主权外交延伸甚至可能在这个国家侧中出现控制增强自身杠杆的国际政S方式...(待改删这是虚构内容)
如若转载,请注明出处:http://www.azezp.com/product/46.html
更新时间:2026-10-11 15:39:01